
Какие новые возможности получит ФНС при проверках бизнеса в 2026 году
С текущего года меняются отдельные правила налогового контроля. У налоговых органов появляются дополнительные инструменты, а взаимодействие с бизнесом становится еще более цифровым и более жестким с процессуальной точки зрения. Для компаний и предпринимателей это означает одно: к документообороту, внутренней дисциплине и ответам на требования инспекции теперь нужно относиться еще внимательнее.
Что изменится с 2026 года
 Основанием для нововведений стал Федеральный закон от 28.11.2025 № 425-ФЗ. Новые нормы затрагивают порядок контрольных мероприятий, круг полномочий инспекции и способы взаимодействия с налогоплательщиками. На практике бизнесу стоит обратить внимание на несколько ключевых изменений:
- расширяются инструменты, которые могут применяться в рамках дополнительных мероприятий при рассмотрении материалов камерального или выездного контроля;
- отдельные действия сможет проводить не только та инспекция, куда подается отчетность, но и другой налоговый орган по поручению ФНС;
- уточняется охват периодов, которые могут попасть в выездной контроль;
- усиливается электронный формат уведомлений, вызовов и обмена значимыми сообщениями.
Иными словами, контрольная работа со стороны государства становится более гибкой, а требования к готовности самого бизнеса — выше.
Какие новые полномочия получает ФНС
Одно из наиболее чувствительных изменений связано с дополнительными мероприятиями при рассмотрении материалов камерального и выездного контроля. С 2026 года в таких случаях налоговый орган сможет не только анализировать документы и пояснения, но и использовать более активные инструменты. Речь идет, в частности, о праве:
- осматривать территории и помещения;
- производить выемку документов и предметов;
- подключать к отдельным действиям другой налоговый орган, если он уполномочен ФНС.
Для бизнеса это означает, что вопрос подготовки уже нельзя сводить только к своевременной сдаче деклараций. Теперь возрастает значение внутреннего порядка хранения документов, доступности первички, логики движения бумаг и готовности сотрудников корректно действовать в рамках контрольных процедур.
При этом налогоплательщика должны уведомить о привлечении иного налогового органа в течение 5 рабочих дней. Сам по себе такой подход показывает, что контроль может стать более сложным организационно и потребовать от компании быстрой и выверенной реакции.
Кого затронут новые правила
Изменения касаются не какой-то одной узкой категории налогоплательщиков. В зоне внимания оказываются:
- организации;
- индивидуальные предприниматели;
- компании, в отношении которых проводятся камеральные и выездные мероприятия;
- бизнес с активным документооборотом;
- налогоплательщики, у которых есть риски по НДС, прибыли, расходам или подтверждению операций;
- компании, которые не выстроили надежный электронный канал связи с инспекцией.
Особенно внимательно к новым правилам стоит отнестись тем, у кого уже были споры с налоговыми органами, есть сложная структура деятельности, несколько направлений бизнеса или значительный объем документов по контрагентам.
Что это значит на практике для бизнеса
Новые нормы не означают, что контроль автоматически усилится в отношении каждого налогоплательщика. Но они означают, что при возникновении вопросов у инспекции инструментов для выяснения обстоятельств станет больше, а времени на реакцию у бизнеса может оказаться меньше.
На деле это затрагивает сразу несколько внутренних процессов:
- контроль уведомлений, требований и вызовов в электронных каналах;
- готовность документов к оперативному представлению;
- понимание, кто именно в компании отвечает за взаимодействие с инспекцией;
- способность быстро оценить риски по уже завершенным периодам;
- наличие понятной позиции по спорным операциям и расходам.
Отдельно следует учитывать и охват выездного контроля. По общему правилу он может затрагивать три календарных года, предшествующих году назначения, а по отдельным обязательным платежам с коротким периодом — также текущий год по уже завершенным периодам. Это означает, что рассчитывать только на «давность» документов уже небезопасно: прошлые периоды по-прежнему требуют аккуратного хранения и понятной доказательной базы.
Что стоит сделать уже сейчас
Чтобы снизить риски и не действовать в авральном режиме, бизнесу целесообразно заранее проверить несколько позиций:
- убедиться, что в компании назначен ответственный за контроль уведомлений, требований и вызовов от инспекции;
- проверить, настроены ли телекоммуникационные каналы связи (ТКС), личный кабинет налогоплательщика и иные электронные каналы взаимодействия;
- оценить, действует ли электронная подпись и есть ли доступ к сервисам, через которые могут поступать юридически значимые сообщения;
- привести в порядок первичные документы, договоры, подтверждение расходов и переписку с контрагентами;
- пересмотреть внутренний регламент действий на случай камерального или выездного контроля;
- заранее определить, кто будет сопровождать компанию при возникновении спорной ситуации.
Чем раньше эти вопросы будут решены, тем ниже вероятность, что в критический момент компания потеряет время, допустит процессуальные ошибки или займет слабую позицию.
Комментарий эксперта
Изменения в налоговых проверках демонстрируют, что контроль со стороны ФНС становится более технологичным и предметным. Поэтому с 2026 г. для бизнеса особенно важны не только корректный учет и своевременная отчетность, но и быстрая реакция на действия инспекции. Если внутри компании не выстроен порядок работы с документами, уведомлениями и ответами на требования, даже формально управляемая ситуация может быстро осложниться. Именно поэтому готовность к контрольным мероприятиям лучше оценивать заранее, а не после их начала.
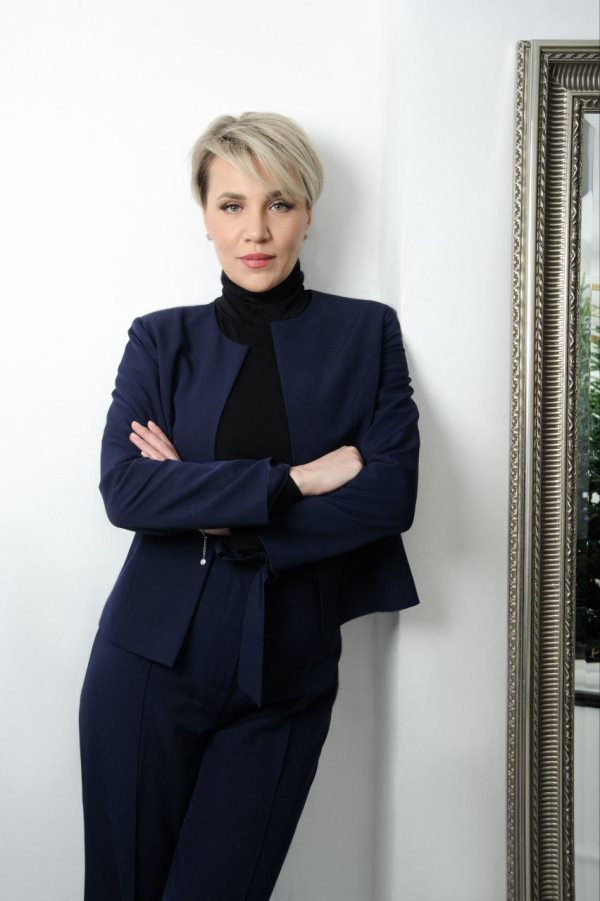
Руководитель компании «КУБ» Заболотная Ксения Геннадьевна
Если вам важно оценить риски, подготовиться к потенциальным проверкам со стороны налогового органа и понять, как действовать именно в вашей ситуации, поможет бесплатная юридическая консультация от компании «КУБ». Свяжитесь с нами по телефону или через сайт, чтобы получить квалифицированную консультативную помощь и, если сочтете нужным, правовое сопровождение, в ходе которого мы заранее проверим ваши документы, каналы связи, внутренние регламенты и общую готовность к взаимодействию с инспекцией.
Новостная статья подготовлена при участии
руководителя «КУБа» Заболотной Ксении
