
Прибыль и выручка: в чем разница?
Зачастую граждане отождествляют два экономических показателя — прибыль и выручку, приравнивая оба к величине денежных поступлений. Ситуация усугубляется еще и порядком расчета, применяемым в налоговом и бухгалтерском учете. Однако разница заключается в том, что выручка — это доход от реализации, а прибыль — это финансовый результат от продаж, а именно выручка, уменьшенная на расходы, направленные на ее получение.
Определение и алгоритм расчета выручки
Выручка — это всегда положительное значение у работающей компании, но может быть нулевое у нефункционирующей организации. Выручка трактуется как доходы в денежной и бартерной форме (без учета НДС и акцизного сбора) от основной деятельности, а именно от реализации:
- готовой продукции — для производителей;
- товаров — для торгующих компаний;
- работ или услуг — для предприятий конкретной сферы.
Формулировка практически одинакова в бухгалтерском (п. 5 ПБУ 9/99) и налоговом (п. 2 ст. 249 НК РФ) учете. При этом в расчет не включаются доходы от неосновных видов деятельности, именуемые в бухучете прочими, а в целях налогообложения — внереализационными (по процентам, от аренды и т. д.).
Методы отражения
Существенный момент — способ отражения поступлений в учете, под которым подразумевается момент возникновения дохода. Он фиксируется по одному из событий — получению денег от покупателя независимо от фактической передачи товара или по отпуску товара по стандартному договору купли-продажи независимо от факта оплаты. Используемые методы представлены в таблице:
| Событие, формирующее доход | Название метода и ограничения применения для компаний по видам учета | |
|---|---|---|
| Налоговый | Бухгалтерский | |
| Отпуск товара (продукции) по накладной или подписание двустороннего акта выполненных работ (оказанных услуг). | Метод начисления, применяемый всеми компаниями, находящимися на общей системе налогообложения (ОСНО) по умолчанию (п. 1 ст. 271 НК РФ) за исключением лиц, которым предоставлено право выбора по полученным показателям предыдущего периода. | По отгрузке, предусмотренной для отражения дохода от реализации всеми компаниями (п. 6 ПБУ 9/99) кроме применяющих упрощенный учет лиц, если данное условие закреплено в учетной политике. |
| Поступление денежных средств в кассу или на расчетный счет за товары, работы или услуги, включая авансирование независимо от момента исполнения обязательств (встречной отгрузки). | Кассовый метод используют:
| По оплате, предусмотренной для использования лицами, избравшими форму бухучета (п. 12 ПБУ 9/99):
|
УСН в целях налогообложения и упрощенный бухучет — разные понятия, однако налоговый упрощенец вправе закрепить положение о кассовом методе в учетной политике, чтобы максимально приблизить друг к другу оба отчетных показателя.
Прибыль и ее виды
В отличие от вырученных средств финансовый результат деятельности может иметь отрицательное значение, экономически означающее убыток. Убыточность свидетельствует о превышении расходов над доходами.
Налогооблагаемая прибыль
Для целей налогообложения прибыль — это базовая величина для начисления и уплаты налога. В зависимости от статуса налогоплательщиков по избранному налоговому режиму расчетный показатель — это база для исчисления:
- налога на прибыль (для лиц, применяющих ОСНО), определяемого как полученные доходы (выручка плюс внереализационные поступления), уменьшенные на величину расходов, сопутствующих получению (п. 1 ст. 247 НК РФ);
- единого налога (для упрощенцев, избравших налоговый объект «доходы за минусом расходов»), максимально приближенного к общей системе (п. 2 ст. 346.18 НК РФ).
Если в налоговой декларации отражен убыток, то налогоплательщику нужно быть готовым к его объяснению налоговикам.
Бухгалтерская прибыль
В бухучете формируются различные виды прибыли с отражением в отчете о финансовых результатах. Расшифровка построчно указана в таблице (п. 23 ПБУ 4/99):
| Код строки | Показатель прибыли | Порядок расчета для отражения в отчетности |
|---|---|---|
| 2100 | Валовая | Арифметическая разница между доходами, полученными от реализации, и затратами на производство продукции или приобретение товаров |
| 2200 | От продаж | Валовая прибыль, уменьшенная на величину коммерческих (на сбыт и транспортировку) и управленческих (на содержание аппарата управления) расходов |
| 2300 | До налогообложения | Финансовый результат от реализации с добавлением внереализационных поступлений и вычитанием расходов |
| 2400 | Чистая | Расчетная величина, определяемая путем арифметического уменьшения числового значения до налогообложения на величину налога |
По любому из показателей может получиться отрицательная величина, свидетельствующая об убытке и отражаемая в отчете в скобках. Налоговые органы сравнивают показатели декларации и финансовой отчетности. При несовпадении, особенно при «отставании» налога по налогообложению от бухгалтерского показателя, налогоплательщику нужно подготовить обоснование, исключающее стремление к минимизации платежей в бюджет.
Значимость показателей для бизнеса
Необходимость расчета обоих значений в денежном выражении для налогообложения и бухучета обусловлена:
- отражением в бухгалтерской отчетности и налоговых декларациях;
- исчислением единого налога и налога на прибыль;
- взаимосвязанностью значений с показателем, демонстрирующим состояние бизнеса и рассчитываемым по формуле:
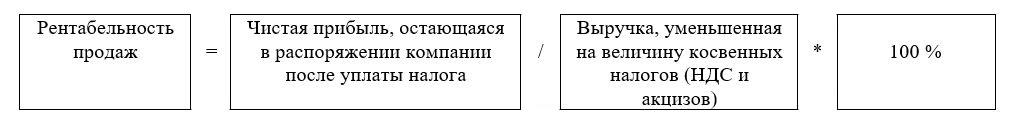
Если прибыль и выручка — это абсолютные показатели, то рентабельность — относительный, экономически отражающий, сколько прибыли заложено в каждом вырученном руб. Ведь инвесторам и собственникам бизнеса наиболее интересно не то, какой будет величина прибыльности или доходности в денежном эквиваленте, а сколько нужно вложить затрат в получение конкретного финансового результата. Например, если рентабельность продаж составляет 20%, то это означает, что на каждый полученный рубль от реализации приходится 20 копеек прибыли.
Ведение бухгалтерии компанией «КУБ» включает расчет, анализ и сопоставление обоих значимых экономических показателей. Обращайтесь: наши представители выберут оптимальный способ отражения доходов в учете, который и зафиксируют в учетной политике, а также подготовят аргументы для налоговиков в отношении временной или постоянной разницы финансовых результатов для бухучета и налогообложения. Свяжитесь с нами любым удобным для вас способом, чтобы воспользоваться правом на первую бесплатную консультацию, к концу которой мы примем конструктивное и устраивающее обе стороны решение относительно дальнейшего сотрудничества.
