
Бухгалтерские проводки по депозитам и процентам: что важно знать
При наличии свободных оборотных средств компания вправе заключить с банковской организацией договор вклада или депозита. Деньги перечисляются на отдельный открытый счет, как правило, без права владельца на их использование в течение установленного срока. Операции отражаются в бухгалтерском учете проводками согласно утвержденной в учетной политике корреспонденции. Вознаграждение включается в доход от неосновной деятельности при исчислении налога на прибыль при выборе общей налоговой системы или единого налога при применении упрощенного режима. Некорректное отражение способствует искажению объекта налогообложения и приводит к начислению штрафных санкций представителями налоговых органов.
Определение и сущность договора банковского вклада
Договор вклада или депозита предусматривает передачу определенной денежной суммы банку на условиях возвратности и платности (ст. 834 ГК РФ). В заключенном соглашении прописывается:
- вид вклада. Если предусмотрен срочный вклад, то деньги возвращаются по истечении срока действия договора. Если до востребования, то средства возвращаются по требованию клиента;
- сумма передаваемых во временное пользование денег. В тексте фиксируется возможность возврата или пролонгации;
- размер вознаграждения и периодичность выплаты. Вознаграждение может начисляться в форме простых или сложных процентов, выплачиваться в установленные договорные сроки или по завершении действия. На сумму влияет ключевая ставка Центробанка, политика финансовой организации и действия конкурирующих банков;
- взимаемая плата за обслуживание депозитного счета. По согласованию с клиентом банк может удерживать платежи за открытие и банковское обслуживание;
- срок передачи денежных средств. Период может устанавливаться на месяц, квартал либо любое другое время, на которое вкладчик готов поместить, а банк — принять финансирование;
- механизм досрочного расторжения договора и возврата денег по инициативе любой из сторон. Кредитные организации в целях страхования собственных рисков нередко пересчитывают проценты по уменьшенной процентной ставке, если инициатором расторжения договора становится клиент;
- прочие значимые условия, оговоренные банковской организацией и юридическим лицом. В договоре фиксируются права, обязанности и ответственность за невыполнение условий.
После подписания договора кредитная организация открывает специальный счет, на котором будут аккумулироваться средства. В течение конкретного периода компания не вправе использовать отвлеченные деньги в расчетных операциях. По экономической сущности вклад или депозит — это своеобразное кредитование банка на определенный срок за вознаграждение, начисляемое в виде простых или сложных процентов.
Для привлечения денежных средств юридических лиц банковская организация должна иметь лицензию, при отсутствии которой вкладчик вправе требовать немедленный возврат и возмещение причиненных убытков (ст. 835 ГК РФ).
Расчет процентов по депозиту или вкладу
Доход за предоставление оборотных средств в распоряжение банковской организации начисляется банком в виде процентов. Для расчета применяется формула: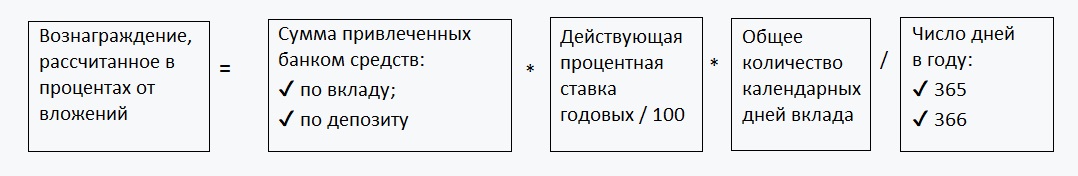
При пролонгации договора без выплаты вознаграждения начисленные проценты могут прибавляться к вложениям и фигурировать в качестве базы при расчете новых сумм дохода вкладчика.
Задействованные счета бухучета для отражения депозитов
Размещение денег на депозите приравнивается к финансовым вложениям для получения дополнительного дохода, не связанного с финансово-хозяйственной деятельностью предприятия. Открытие депозитного счета предусматривает отражение операций по передаче свободных оборотных активов, начислению вознаграждения и возврату на расчетный или валютный счет. Компания может задействовать следующие счета и субсчета бухучета:
- специальные счета, открытые в банковских учреждениях. В частности, это 55.3 (обозначенные в плане депозитные счета);
- финансовые вложения (58), предусматривающие открытие соответствующего субсчета согласно закрепленному положению в учетной политике;
- открытые расчетные или валютные счета — 51, 52 — фиксирующие выбытие денег на спецсчета;
- предназначенные для отражения прочего дохода от внереализационных поступлений (1), включающие начисленное вознаграждение в процентном отношении.
Предприятие может открыть дополнительные субсчета и закрепить порядок отражения операций с соответствующей корреспонденцией в учетной политике. Независимо от используемых регистров юридическому лицу важно не допустить искажения при расчете доходов, иначе это может привести к недоимке при определении базы налогообложения с начислением финансовых санкций при проверках контролирующими структурами.
Составление проводок для отражения операций в учете
Для отражения в учете вкладов и депозитов предусмотрена соответствующая корреспонденция бухгалтерских счетов. Например, предприятие заключило с банком договор о депозите 30.09.2024 года в сумме 500 тыс. рублей сроком на один квартал под 4,7 % годовых. Деньги были перечислены банку 01 октября, а возвращены одновременно с уплаченными процентами 31 декабря. Операции по отвлечению денежных средств, их возврату и начислению вознаграждения представлены в таблице:
| Дата отражения
| Бухгалтерские проводки | Сумма (руб.) | Операция | |
|---|---|---|---|---|
| Дт | Кт | |||
| 01.10.2024
| 55.3, 58 | 51 | 500 000 | На вклад или депозит зачислены деньги, переведенные организацией согласно выписке банка |
|
31.12.2024
| 76 | 91.1 | 5907,10 | Отражены доходы, начисленные по вышеуказанной формуле (500 000 * 4,7 / 100 * 92 (дня) / 366) |
| 51 | 55.3, 58 | 500 000 | Возвращены денежные средства на расчетный счет вкладчика | |
| 51 | 76 | 5907,10 | Перечислено причитающееся вознаграждение за предоставление денег в «аренду» | |
Если компания использует метод начисления, то в доход включаются в целях налогообложения выплаты по факту начисления независимо от даты выплаты, что актуально при применении общей налоговой системы. При использовании упрощенного режима налогоплательщик включают в доход по факту перечисления платежа, характерного для регламентированного «упрощенкой» кассового метода.
Проценты могут перечисляться одновременно с их начислением (ежемесячно, ежеквартально или ежегодно), а могут накапливаться на депозите, участвуя в увеличении базы в зависимости от договорных условий.
В бухгалтерское обслуживание от компании «КУБ» входит анализ предлагаемых депозитных условий в сопоставлении с альтернативными вариантами. Обращайтесь: наши эксперты помогут выбрать банк для вложений, предварительно проанализировав аналогичные предложения на рынке и оценив целесообразность вклада. Чтобы воспользоваться правом на первую бесплатную консультацию, свяжитесь с нами по телефону или через онлайн-форму на сайте.
